Domain kaltstarthilfe.de kaufen?
Wir ziehen mit dem Projekt
kaltstarthilfe.de um.
Sind Sie am Kauf der Domain
kaltstarthilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaltstarthilfe.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
BGS 70983 Kraftstoff Einfüllstutzen Trichter für BenzinBGS 70983 Kraftstoff Einfüllstutzen Trichter für Benzin Beschreibung: Trichter in Kegelform kann ohne Montage direkt verwendet werden entsperrt die Tankverriegelung ermöglicht somit ein Einfüllen direkt aus dem Kanister in den Trichterhals Material: Polyethylen (PE)6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
STP Emissionsreduzierer Benzin Kraftstoff Additiv 400 mlSTP Emissionsreduzierer Benzin STP Emissionsreduzierer Benzin Zusatz wurde dazu entwickelt, den Kraftstoffverbrauch und die Emissionen zu reduzieren, indem er das Kraftstoffansaugsystem frei von schädlichen Ablagerungen hält. Inhalt:400 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...18,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
STP Benzin Zusatz Kraftstoff Additiv 200 mlSTP Benzin ZusatzDas STP Benzin Additiv hält das Kraftstoffsystem mit konzentrierter Reinigungskraft sauber.Eine Flasche reicht für eine Tankfüllung von bis zu 60 Liter Treibstoff.Spart Kraftstoff. Für Normalbenzin, Bleifrei und Bio-Benzin bestens geeignet.Für eine optimale Leistung sollte ca. alle 1.600 km ein Benzin Zusatz von STP verwendet werden.Inhalt:200 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Mucola Überbrückungskabel Starthilfekabel Starterkabel Batterie 800A 12/24V 2x5M 65mm2Das perfekte Auto Starthilfekabel für jeden Notfall Im Leben läuft es nicht immer wie geplant – das gilt auch für das Autofahren. Will die Autobatterie einfach nicht anspringen, hilft oft nur ein Starthilfekabel . Dieses hochwertige Überbrückungskabel25,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BGS 70983 Kraftstoff Einfüllstutzen Trichter für BenzinBGS 70983 Kraftstoff Einfüllstutzen Trichter für Benzin Beschreibung: Trichter in Kegelform kann ohne Montage direkt verwendet werden entsperrt die Tankverriegelung ermöglicht somit ein Einfüllen direkt aus dem Kanister in den Trichterhals Material: Polyethylen (PE)6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
STP Emissionsreduzierer Benzin Kraftstoff Additiv 400 mlSTP Emissionsreduzierer Benzin STP Emissionsreduzierer Benzin Zusatz wurde dazu entwickelt, den Kraftstoffverbrauch und die Emissionen zu reduzieren, indem er das Kraftstoffansaugsystem frei von schädlichen Ablagerungen hält. Inhalt:400 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...18,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
STP Benzin Zusatz Kraftstoff Additiv 200 mlSTP Benzin ZusatzDas STP Benzin Additiv hält das Kraftstoffsystem mit konzentrierter Reinigungskraft sauber.Eine Flasche reicht für eine Tankfüllung von bis zu 60 Liter Treibstoff.Spart Kraftstoff. Für Normalbenzin, Bleifrei und Bio-Benzin bestens geeignet.Für eine optimale Leistung sollte ca. alle 1.600 km ein Benzin Zusatz von STP verwendet werden.Inhalt:200 ml Sicherheitshinweise: Gefahr Schädlich für Wasserorganismen, mit langfristiger Wirkung Kann bei Verschlucken und Eindringen in die Atemwege tödlich sein Wiederholter Kontakt kann zu spröder oder rissiger Haut führen ...3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
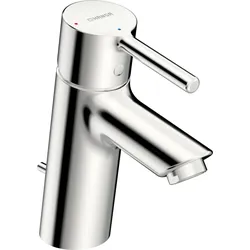
Hansa Einhandmischer Waschtisch-Batterie HANSAVANTIS Kaltstart, mm verchromt Pinhebel, 5240226700006 5240226700006Hansa Einhandmischer Waschtisch-Batterie HANSAVANTIS Kaltstart, mm verchromt Pinhebel, 5240226700006 ALLGEMEINE ATTRIBUTE: Produktgruppe: Waschtischarmatur Einbauart: Standmontage Technisches Merkmal: Einhebelmischer, Kaltstartfunktion Oberfläche: Chrom PRODUKT EIGENSCHAFTEN: Strahlreglertyp: PCA® konstante Durchflussleistung unabhängig vom Fließdruck Verbindung: Anschluss über flexible Druckschläuche Hebel/Bediengrifftyp: Einhandbedienhebel/Griff, Pinhebel, Hebel mit W+K-Kennzeichnung Auslaufart: Feststehender Auslauf Mechanische Teile: HANSAECO ø 3.0 Steuerpatrone mit keramischen Dichtscheiben zur Wassermengen- und Temperatureinstellung. Wasserbremse bei ca. 60% Wassermenge BESTIMMUNGEN / VORSCHRIFTEN: EN Standard: EN 817 Geräuschklasse: I (ISO 3822) ZULASSUNGEN: CE: DoC TECHNISCHE EIGENSCHAFTEN: Ausladung: 109 mm Material: Messing Heißwasserversorgung: max. +90°C Arbeitsdruck: 50 - 1000 kPa Anschlussgröße: G3/8 Sicherungseinrichtung (EN1717): AA LOGISTIK: Bruttogewicht: 1.89 kg Verpackungsmaße: 380 x 180 x 74127,94 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Hansa Einhandmischer Waschtisch-Batterie HANSAVANTIS XL Kaltstart, verchromt Pinhebel, 5256226700006 5256226700006Hansa Einhandmischer Waschtisch-Batterie HANSAVANTIS XL Kaltstart, verchromt Pinhebel, 5256226700006 ALLGEMEINE ATTRIBUTE: Produktgruppe: Waschtischarmatur Einbauart: Standmontage Technisches Merkmal: Einhebelmischer, Kaltstartfunktion Oberfläche: Chrom PRODUKT EIGENSCHAFTEN: Strahlreglertyp: PCA® konstante Durchflussleistung unabhängig vom Fließdruck Verbindung: Anschluss über flexible Druckschläuche Hebel/Bediengrifftyp: Einhandbedienhebel/Griff, Pinhebel, Hebel mit W+K-Kennzeichnung Auslaufart: Feststehender Auslauf Mechanische Teile: HANSAECO ø 3.0 Steuerpatrone mit keramischen Dichtscheiben zur Wassermengen- und Temperatureinstellung. Wasserbremse bei ca. 60% Wassermenge BESTIMMUNGEN / VORSCHRIFTEN: EN Standard: EN 817 Geräuschklasse: I (ISO 3822) ZULASSUNGEN: CE: DoC TECHNISCHE EIGENSCHAFTEN: Ausladung: 114 mm Material: Messing Heißwasserversorgung: max. +90°C Arbeitsdruck: 50 - 1000 kPa Anschlussgröße: G3/8 Sicherungseinrichtung (EN1717): AA LOGISTIK: Bruttogewicht: 2.052 kg Verpackungsmaße: 380 x 180 x 74141,24 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.